


県内企業の6割超がマイナスの影響、約8割が価格交渉するも人件費の転嫁には遅れ ~最低賃金引き上げの影響と価格転嫁の環境変化に関する調査~
公開日:2026.10.27

菅 正也
INDEX
要旨
1.2026年11月から愛媛県の最低賃金は、国から示された目安額56円を4円上回る60円の引き上げとなり1,093円に改定される。引き上げ率は5.8%となり前年度(8.1%)を下回るものの、時給表示に統 一された2002年度以降で3番目の上げ幅となった。
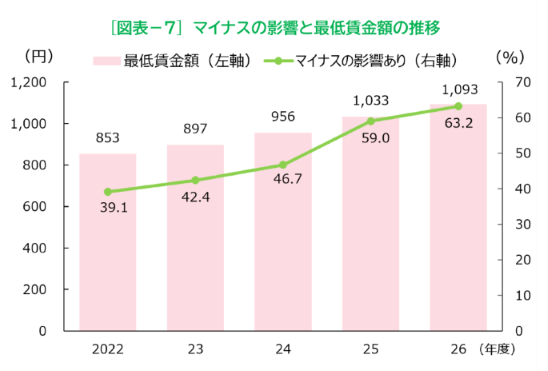
2.今回の最低賃金引き上げでは、全体の72.5%が時給額の引き上げを予定する。その影響については、63.2%が「マイナスの影響がある」と回答しており、前年度を約4ポイント上回る。マイナスの影響は、2022年の調査開始以降で初めて6割を超えた。
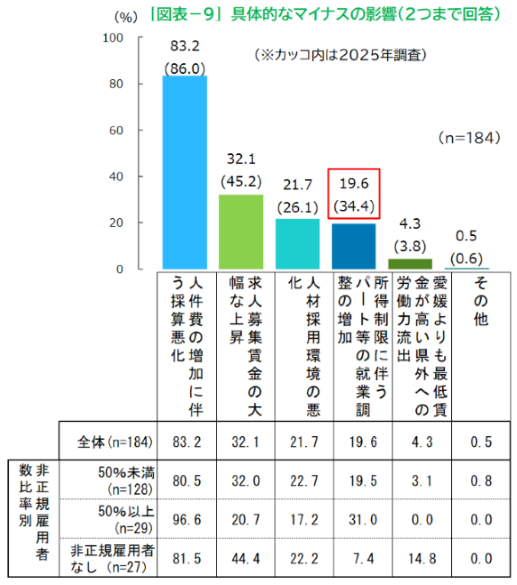
3.具体的な影響では、「人件費の増加に伴う採算悪化」(83.2%)が最も多い。非正規雇用者数の比率が高いほどその傾向は強く、50%以上の企業では9割を超える。
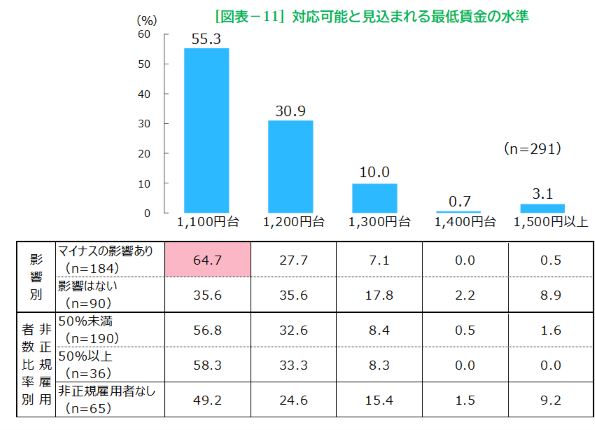
4.現時点で対応可能と見込まれる最低賃金の水準は、「1,100円台」が55.3%で最も多く、マイナスの影響がある」と回答した企業では6割を超える。来年度には1,100円台となる可能性が高く、継続的な引き上げ実現のためには今後の対応がより重要となる。
5.最低賃金引き上げに伴い増加する人件費の原資確保策では、「価格の引き上げ・転嫁」が52.2%と最も多い。約8割の企業は価格交渉が実施できているものの、コスト要素のうち「原材料費・仕入費」「エネルギー費」に比べて「人件費」の上昇分に対する転嫁は遅れている。
6.最低賃金引き上げによるコスト増加は、価格交渉の正当性を示す機会となり得る。企業には人件費を価格形成の一要素と位置付けた交渉姿勢が求められる。また、行政・自治体等には、外から見えない人件費だからこそ、企業が安心して交渉できるような環境整備に向けた支援が望まれる。
はじめに
11月から愛媛県の最低賃金は60円引き上げられ、1,093円に改定される。企業には、持続的な賃上げや長引くコスト高への対応が求められる一方で、中東情勢の行方には依然として不透明感が漂うなど、厳しい経営環境が続く。
そこで今回は、県内企業を対象に最低賃金引き上げが及ぼす影響と、その原資確保に欠かせない価格転嫁の環境変化にスポットを当てて実施したアンケート結果を中心にレポートする。
最低賃金と地域間格差の推移
最低賃金は、2016年度の骨太方針で「年率3%程度」の引き上げ率が目途として明記されて以降、着実に引き上げられてきた。新型コロナの感染拡大を考慮した2020年度を除き、21年度から25年度まで5年連続で過去最大の引き上げが実施された。
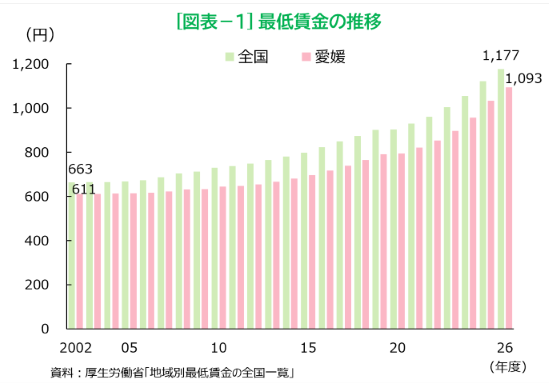
今年6月の「日本成長戦略」で全国平均1,500円への引き上げ時期が「2020年代」から「2030年代前半」へ先延ばしされたことから、今年度の引き上げ額は55円と前年度を下回ったものの過去2番目の水準であり、全国加重平均は1,177円となった(図表-1)。
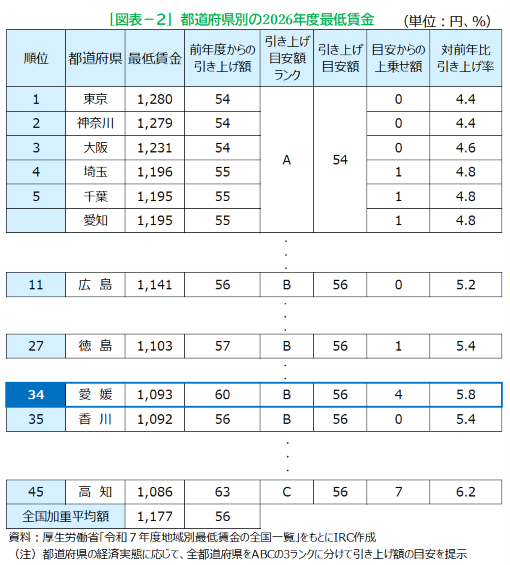
愛媛では、国から示された目安額56円を4円上回る60円の引き上げとなり1,093円に改定される。引き上げ率は5.8%となり、時給表示に統一された2002年度以降で3番目の引き上げ率となった(図表-2)。
他地域の動向をみると、四国3県を含む33県で目安額以上の引き上げとなった。前年度の39県を下回るものの、物価高騰に加え、人口減少や人材流出が懸念されるなか、近隣県や大都市圏との人材獲得競争を背景に地方部でも大幅な引き上げが続いている。
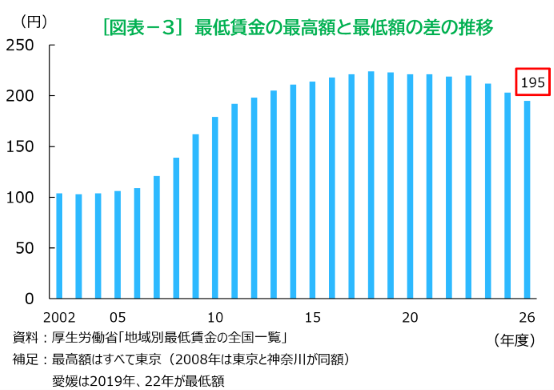
都道府県別の最高額と最低額の差をみると、地方部での大幅引き上げが続いたことで縮小傾向がみられ、2026年度は2012年度以来の200円以内となった(図表-3)。
県内企業向けアンケート
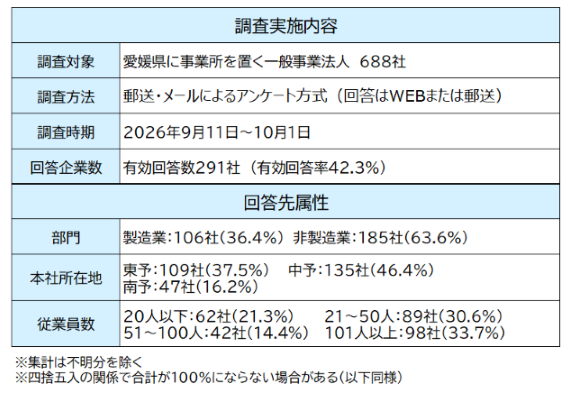
最低賃金引き上げの影響と価格転嫁の環境変化に関するアンケートを以下の通り実施した。
最低賃金引き上げについて
(1)2026年度改定への対応
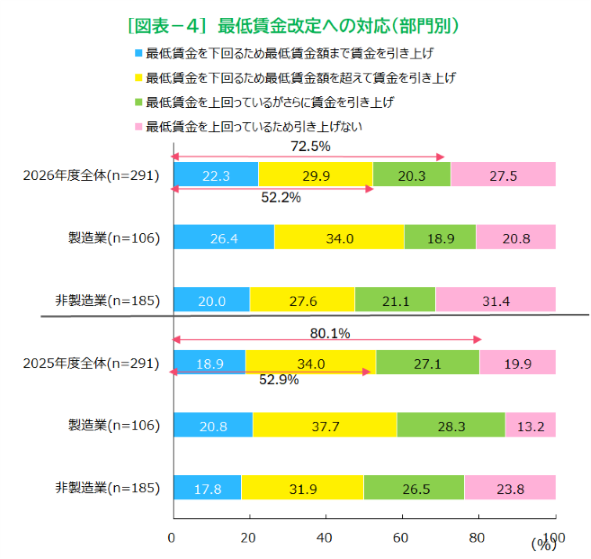
今年度の改定に対して、全体の72.5%が時給額の引き上げを予定している(図表―4)。そのうち、改定後の「最低賃金を下回るため引き上げ」の企業は前年度(52.9%)比でほぼ横ばいの52.2%となった一方、「最低賃金を上回っているため引き上げない」は前年度から約8ポイント増加(19.9%→27.5%)しており、前年度にある程度の引き上げ対応をしたことがうかがえる。製造業・非製造業別でも、同様の傾向が示された。
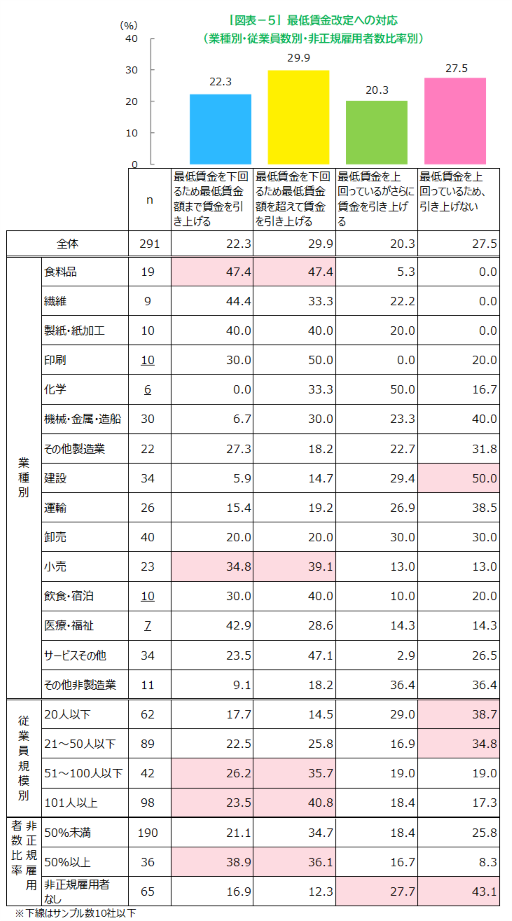
業種別(「その他」とサンプル数10社以下を除く)でみると、「食料品」「小売」で改定後の最低賃金を下回るための引き上げ対応がみられる。一方「建設」はすでに上回っているため引き上げない企業が半数を占める(図表―5)。
従業員数別では、50人を境に対応の差がみられた。今年10月に社会保険適用が拡大される前の基準が「51人以上」だったことから、規模が大きいほど前年度の引き上げ幅を抑えていたと考えられる。また非正規雇用者数の比率別にみると、50%以上で改定後の最低賃金を下回るための引き上げが多い。一方で、雇用していない企業ではすでに上回っている企業が比較的多く、非正規社員の雇用状況によって対応の違いが表れた。
(2)最低賃金改定の影響
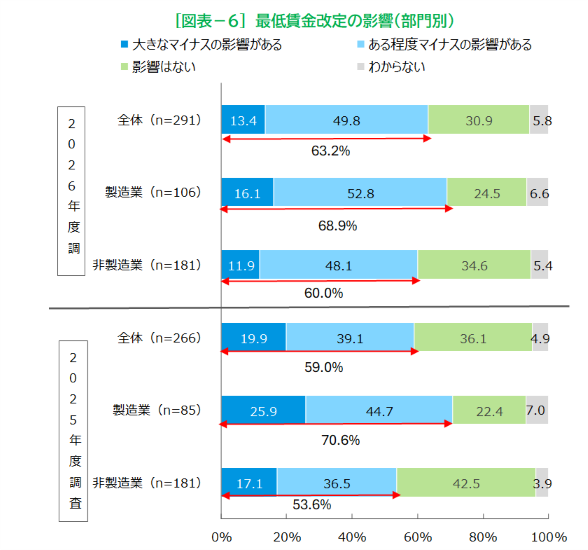
全体では、63.2%が「マイナスの影響がある」(「大きなマイナスの影響がある」+「ある程度マイナスの影響がある」、以下同)と回答し、前年度を約4ポイント上回る(図表-6)。「マイナスの影響がある」との回答が6割を超えたのは、2022年の調査開始以降で初めてである(図表―7)。
部門別でみた「マイナスの影響がある」の割合は製造業の方が高い。ただ、前年からの推移をみると、製造業は前年を若干下回ったのに対し、非製造業は約7ポイント上昇した。
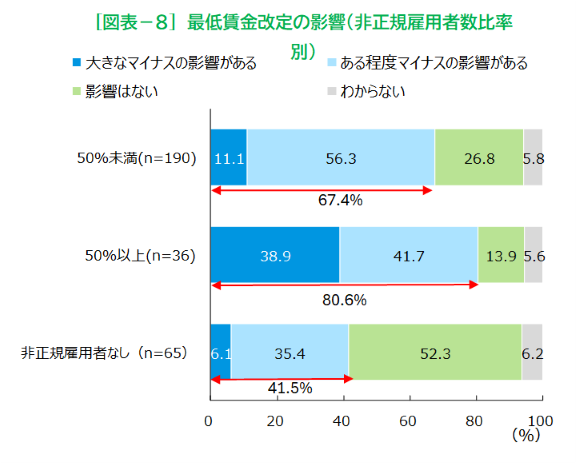
非正規雇用者数の比率別にみると、「マイナスの影響がある」との回答は「非正規雇用者なし」の企業が約4割に対し、「50%以上」では8割超に上る。比率が高いほど、マイナスの影響が大きい結果となった(図表―8)。
(3)具体的なマイナスの影響
「マイナスの影響がある」と回答した企業に具体的な影響を尋ねたところ、全体の83.2%が「人件費の増加に伴う採算悪化」と回答した(図表-9)。非正規雇用者数の比率が高いほどその傾向は強く、50%以上の企業では9割を超える。
一方、これまで約3割を占めていた「所得制限に伴うパート等の就業調整の増加」(以下、「就業調整」)は19.6%にとどまった。非正規雇用者数比率50%以上の企業においても、31.0%と全体を大きく上回るものの割合は前年度(65.8%)比で半減した。回答企業が異なるため単純比較は出来ないが、昨年来の「所得税の壁」引き上げを反映した結果と考えられる。しかしながら、社会保険加入義務の「壁」は残っており、回答企業からも「企業の保険料負担増と従業員の手取り額への影響で思ったほど最賃引き上げの効果はないのでは」との声があり、特に非正規社員を多く雇用する企業にとって「壁」の存在は依然として大きい。
人材採用面においては、募集賃金が高止まりするだけでなく、「これまで優位性があった業界でも他産業の給与と均質化することで人材確保難が懸念される」との声があった。
(4)最低賃金引き上げに伴う給与体系の見直し
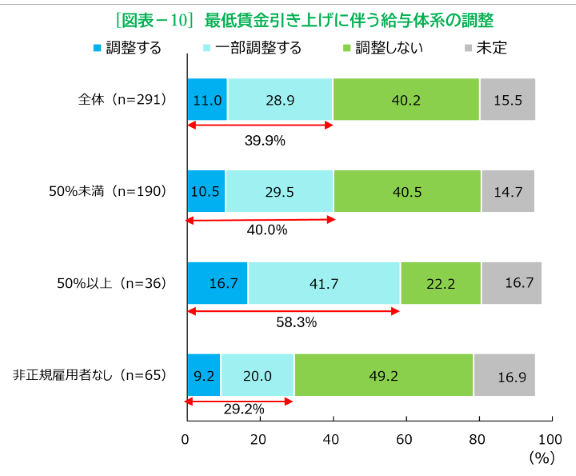
最低賃金引き上げに伴い給与体系を調整するか尋ねたところ、全体の約4割が「調整する」(「調整する」+「一部調整する」)と回答し、非正規雇用者比率が50%以上では約6割に上る(図表―10)。非正規雇用者が多い企業では、最低賃金の引き上げ幅が大きくなると下回る従業員だけを引き上げるのではなく、社内バランスの観点から給与体系全体を見直さざるを得なくなる。企業からは、「勤続年数や能力等の違いによる給与差がなくなり従業員のモチベーション維持が難しい」や「引き上げが続き従業員一律の同額引き上げは厳しい」などの声があった。また、給与体系の見直しにはシステム改修が必要な場合もあり、企業の負担は時給引き上げにとどまらないといえる。
(5)対応可能と見込まれる最低賃金の水準
現在の経済環境や見通しをもとに、対応可能と見込まれる最低賃金の水準を尋ねたところ、「1,100円台」が55.3%で最も多い(図表―11)。「マイナスの影響がある」と回答した企業では6割を超えており、より顕著となった。
政府目標が後退したとはいえ今年度の改定額から考えると、来年度には1,100円台となる可能性が高く、継続的な引き上げ実現のためには今後の対応がより重要となってくる。
(6)最低賃金引き上げに伴う人件費の原資確保策
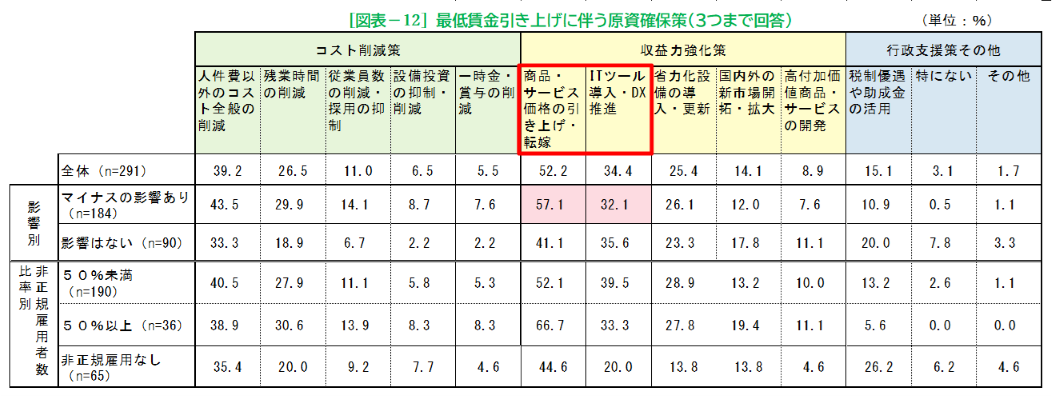
全体では「商品・サービス価格の引き上げ・転嫁」(以下「価格転嫁」)が52.2%で最も多く、「人件費以外のコスト全般の削減」(39.2%)が続く(図表-12)。「価格転嫁」は、最低賃金引き上げによる影響別や非正規雇用者数比率に関わらず最も多い回答となっており、どの企業にも共通した確保策といえる。
前年度と比較すると、マイナスの影響があると回答した企業で「価格転嫁」(51.6%→57.1%)と「ITツール導入・DX推進」(22.9%→32.1%)への意識が特に高まっている。適正な価格設定と、IT化や効率化による生産性向上の両面で収益力強化に取り組もうとする企業の姿勢がうかがえる。
(7)最低賃金引き上げへの対応で政府等に求める支援策
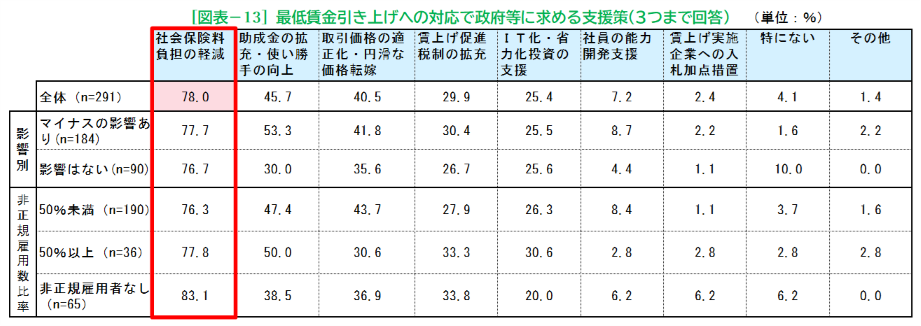
政府等に求める支援策について尋ねたところ、全体では「社会保険料負担の軽減」が78.0%と最も多く、影響別と非正規雇用者数比率でも同様の結果が示された(図表―13)。段階的に社会保険適用が拡大されるなか、具体的なマイナスの影響に関する設問で企業側から社会保険料負担を懸念する声があったことを反映した結果といえる。上位には助成金の使い勝手向上や賃上げ税制の拡充など金銭的負担の軽減につながる支援のほか、円滑な価格転嫁やIT化投資等の支援など、企業が原資確保策として注力したい項目が並ぶ。
価格転嫁の進展状況について
(1)直近1年間の価格交渉実施状況
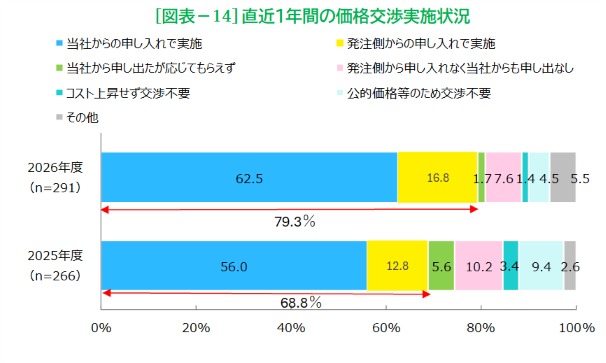
原資の確保策として最も多い「価格転嫁」について、直近1年間の交渉実施状況を尋ねたところ、「当社からの申し出で実施」が62.5%、「発注側からの申し出で実施」が16.8%となり、合わせて79.3%が価格交渉を実施している(図表―14)。前年度(68.8%)から約10ポイント上昇しており、交渉の場は増加している。
(2)直近1年間の価格交渉環境の変化
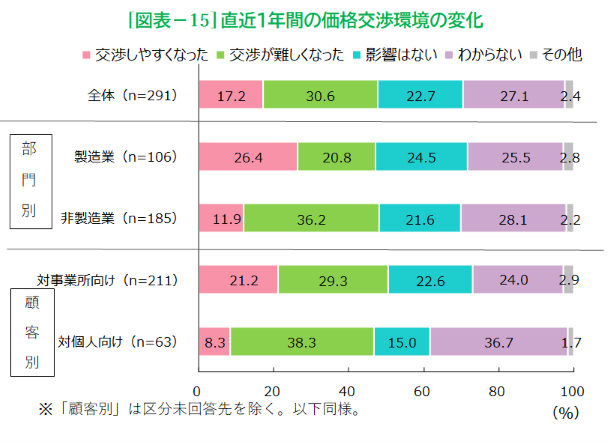
直近1年間の価格交渉環境の変化を尋ねたところ、「交渉しやすくなった」は全体の17.2%にとどまり、30.6%が「交渉が難しくなった」と回答した(図表ー15)。部門別と対象顧客別にみると、非製造業と個人向け企業でその傾向がより強くみられる。企業からは、「中東情勢の悪化前に比べ価格転嫁への抵抗感は和らいだが、結局は相見積もりによる競合となる」や「大手相手では年度予算が決まっているため実際の値上げは次年度になる」「混乱収束後に値下げを要請される恐れがあるので逆に価格設定の判断が難しくなった」などの声があり、中小企業にとって価格転嫁に係る負荷は依然として大きい。
(3)価格転嫁の進展状況
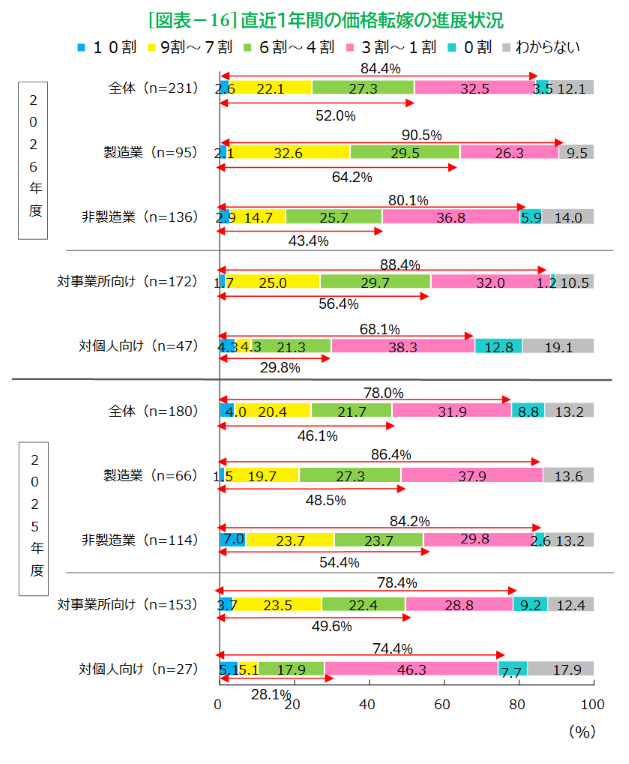
「価格交渉を実施した」と回答した231社に対して転嫁の進展状況を尋ねたところ、転嫁率1割以上の割合は全体の84.4%となり、対前年比で約6ポイント上昇した(図表ー16)。部門別では、製造業が同4ポイントの上昇に対して非製造業は同4ポイント低下した。前年度は部門間の差はほぼなかったが、今年度は約10ポイントの開きがあり、最低賃金引き上げに対するマイナスの影響が非製造業で上昇した要因の1つと考えられる。顧客別では、対事業所向けが同約10ポイント上昇の88.4%であったのに対し、対個人向けは同約6ポイント低下の68.1%となり大きく遅れている。個人向けサービス業からは、「物価高による消費低迷でさらなる値上げは難しい」「ここまで物価が上がると先行きが不透明過ぎて安易な値上げはリスクが高い」との声があった。
割以上を「ある程度進んでいる」としてその割合をみると、製造業と対事業所向けは前年度比で上昇したのに対し、非製造業は同約10ポイントの大幅な低下、対個人向けは同ほぼ横ばいだが全体を大きく下回る水準が続く。なお「2025年版中小企業白書」では、「パートナーシップ構築宣言」(注1)の企業の大半で4割以上の転嫁率となっている。
(注1)企業規模の大小に関わらず、企業が「発注者」の立場でサプライチェーン全体の付加価値向上、大企業と中小企業の共存共栄と新たな連携、望ましい取引慣行の遵守を宣言するもの
(4)コスト別転嫁率の変化
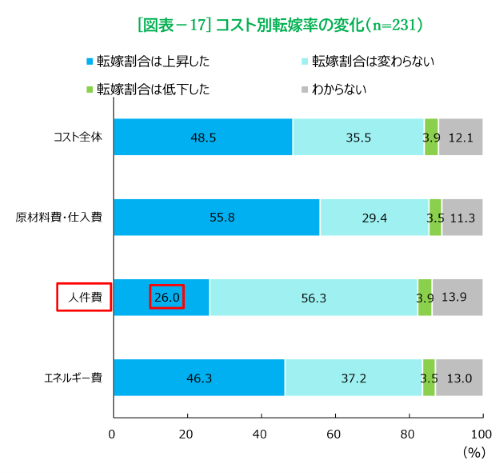
価格交渉実施企業に対して、コスト別に転嫁率の変化を尋ねたところ、コスト全体では48.5%が「転嫁割合は上昇した」と回答した(図表ー17)。要素別では、「原材料費・仕入費」は55.8%、「エネルギー費」では46.3%が「転嫁割合は上昇した」と回答したのに対し、「人件費」は26.0%にとどまる(図表―17)。原材料費やエネルギー価格といった業界を超えて共通認識を持ちやすいコストに対する転嫁への理解は進んでいる一方で、同じコスト上昇でも外から分かりにくい人件費分の転嫁は遅れていることが明らかになった。
ヒアリングでは、人件費の転嫁率が上昇した企業で継続的な商品・サービスのリニューアルや、顧客利便性の向上など、価格に見合った価値提供で原価上昇以上の転嫁を実現しているようだ。また、価格設定において、人件費を他のコスト同様に社会情勢の影響を受ける一要素と位置付けることで、他のコストから切り離して個別に内訳を示した交渉を行う企業もみられた。
(5)価格転嫁を進めるうえでの壁
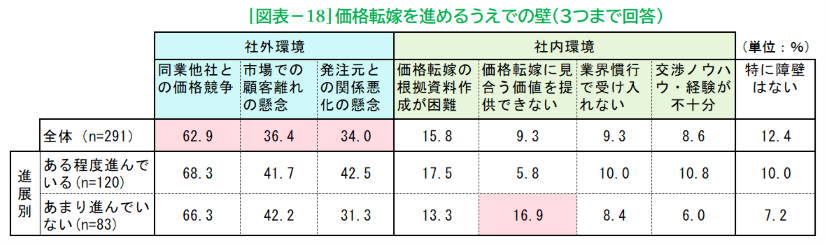
価格転嫁の壁となった項目を尋ねたところ、全体では「同業他社との価格競争」が62.9%と最も多く、次いで「市場での顧客離れの懸念」(36.4%)、「発注元との関係性悪化の懸念」(34.0%)が続く。進展状況別でも同様の傾向が示された(図表ー18)。
上位3項目に共通するのは、市場や取引先など社外環境に関わる項目ということである。自社のコスト状況だけでは値上げを判断できない実態や、企業単体での取り組みの限界がうかがえる。また、社内環境では、転嫁があまり進んでいない企業で「価格転嫁に見合う価値を提供できない」が比較的多い。人件費の転嫁率を上昇させた企業のように、転嫁に合わせて提供価値も高まることが理想だが、その難しさから、結果的に価格競争や市場での顧客離れを懸念せざるを得なくなる実態がうかがえる。
(6)価格転嫁を進めるうえで政府等に求める支援策
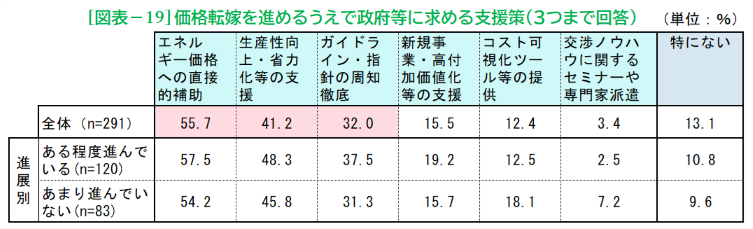
全体では「エネルギー価格への直接的補助」が55.7%と最も多い(図表―19)。苦労して価格転嫁を進めてもエネルギーコスト等の高騰が続く状況では、人件費に充当できる余裕がなくなることから、直接的な補助を望んでいると推測される。次いで「生産性向上・省力化等の支援」(41.2%)、「ガイドライン・指針の周知徹底」(32.0%)が続く。特に今年1月に改正された「中小受託取引適正化法」の着実な執行や労務費転嫁指針の周知徹底は、価格転嫁の「壁」の1つである発注元との関係性を悪化させることなく、人件費上昇分の転嫁を進めるためには有効な支援と考える。
おわりに
今年度の最低賃金引き上げでは、63.2%の企業がマイナスの影響と回答し、2022年の調査開始以降で初めて6割を超えた。また、価格転嫁においては、約8割が交渉実施するも原材料費やエネルギー費に比べて人件費の転嫁状況は大きく遅れている。転嫁が進まないまま人件費が増加することは、持続性の観点から今後の懸念材料となる可能性がある。
最低賃金引き上げによるコスト増加は、企業にとって価格交渉の正当性を示す機会となり得ることから、人件費を価格形成の一要素と位置付けた交渉姿勢が求められる。また、行政・自治体等には、外から見えない人件費だからこそガイドライン等の周知徹底などを通じて、企業が安心して価格交渉を行える環境整備に向けた支援が望まれる。

一覧へ戻る